
Mitarbeiter, die bleiben. Mandanten, die wachsen. Und eine Kanzlei, der beide das zuschreiben.
Das ist keine Frage der Sympathie. Es ist die Folge richtiger Entscheidungen, die jemand mit Verantwortung getroffen hat.
Davon betroffen ist die betriebliche Altersversorgung Ihrer Mitarbeiter.
Wie sieht die Wirklichkeit heute aus?
Drei bAV-Risiken liegen in Ihrer eigenen Kanzlei.
Ist Ihnen bewusst, welche gesetzlich geregelten Risiken Sie selbst betreffen?
Ihre Lage
Was daraus folgt
Sie bieten keine betriebliche Altersversorgung an
Der gesetzliche Anspruch Ihrer Mitarbeiter auf Entgeltumwandlung besteht seit 2002. § 1a BetrAVG.
Mit jedem Jahr ohne Mitarbeiter-bAV — und ohne Verzichtserklärung — wächst Ihr Risiko einer Nachforderung.
Sie haben eine bAV über Versicherungen eingerichtet
Aufgrund der Einstandspflicht nach § 1 Abs. 1 Satz 3 BetrAVG tragen Sie die volle Differenz,
wenn die Leistungen des Versicherers hinter der von Ihnen getätigten Zusage bleiben.
Übernehmen Sie bestehende bAV-Verträge von neuen Mitarbeitern?
Dann enthaften Sie den alten Arbeitgeber und steigen
komplett in die bereits vorhandene Differenz-Haftung ein.
Die gesetzliche Regelung
Der Arbeitgeber haftet für die Erfüllung seiner Versorgungszusage, auch wenn ein Versorgungsträger sie durchführt. § 1 Abs. 1 Satz 3 BetrAVG.
Das Bundesarbeitsgericht hat mehrfach bestätigt: Von dieser Pflicht kann sich der Arbeitgeber durch vertragliche Abreden nicht befreien.
Die Einstandspflicht am Beispiel der Caritas Pensionskasse, 9/2019:
zugesagte Betriebsrenten um 28,2 und 32,1 Prozent gekürzt, die Versicherten an ihre Arbeitgeber verwiesen.
Wollen Sie aus Ihren Risiken und Ihrer Haftung zukünftig ein Vermögen machen?
Anstelle der Haftung für Dritte entstehen Liquidität, Steuervorteile und Vermögen in der eigenen Kanzlei — und Mitarbeiter, die bleiben.
In Sekunden erkennen:
— wie groß Ihre Haftung sein kann
— wie groß Ihr Vermögen werden kann
Zwei Eingaben genügen:
— wie viele Ihrer Mitarbeiter ohne bAV sind
— wie viele eine bAV über eine Versicherung haben
Ihre Kanzlei ist Arbeitgeber. Ihre Mandanten sind es in der Regel auch.
Wer die Lösung nach fachlicher Prüfung bei sich selbst einsetzt, kann mit Erfahrung und Überzeugung darüber sprechen.
Was frühzeitiges Handeln bringt
Wir haben 28 Jahre lang Haftungsvorwürfe gegen Vermittler, Makler, Steuerberater und Rechtsanwälte begleitet. Das Muster ist immer dasselbe:
Der Vorwurf entsteht später — wenn ein Unternehmer erfährt, was möglich gewesen wäre.
Besonders dann, wenn feststellbar ist, welche Defizite aufgebaut wurden statt steuerlichem Zufluss. Diese Zahlen lassen sich nachrechnen.
Wer früh anspricht, ist dieser Frage voraus — und hat die Jahre, in denen das Vermögen wächst, auf seiner Seite.
Die Wirksamkeit Ihrer Kanzlei wird gemessen an den Bilanzen Ihrer Mandanten.
Zu Ihnen kommt ein Mandant, der seit der Einführung seines Versorgungswerks jedes Jahr dasselbe erlebt:
- Jährlich wachsende Liquidität
- Jährlich verbesserte Bilanz
- Jährlich mehr Steuervorteil, der im Unternehmen bleibt
Das sind die Ergebnisse, die er von Ihrer Beratung erwartet – und die er ihr zuschreibt.
So sind Sie mehr Gestalter für Ihre Mandanten. Und das System entwickelt sich Jahr für Jahr weiter:
für mehr Mitarbeiterloyalität, mehr Liquidität, mehr Steuergestaltung.
Aus einer grundlegend richtigen Entscheidung wird ein Modell, das die deutsche Industrie seit dem 19. Jahrhundert trägt.
Sie bringen den Mandanten. Wir bringen die Lösung.
Wir sind Gestalter unternehmerischer Versorgungssysteme auf der Basis gesetzlicher Grundlagen. Wir betreiben weder Steuerberatung noch Rechtsberatung.
Was wir beitragen
Prüffähige Optionen und Entscheidungsgrundlagen. Anpassbar auf jede Branche und Unternehmensgröße.
Jedes Gutachten ist so aufgebaut, dass Sie es wirtschaftlich nachvollziehen und bestätigen können.
Was Sie beitragen
Die Kenntnis Ihres Mandanten, die steuerliche Bewertung und die Brücke zwischen ihm und uns.
Bei den Lösungen greifen Sie auf rund 28 Jahre Erfahrung im Haftungs- und Risikomanagement zurück.
Ulrike und Ralf Werner Barth sind seit 2004 Vorstände des VSAV e. V.
Der nächste Schritt
Setzen Sie sich mit uns in Verbindung und lassen Sie sich bestätigen, wie es in Ihrer eigenen Kanzlei konkret aussieht.
Wie wir vorgehen, steht in drei Phasen beschrieben.
Und danach
Nehmen Sie sich Ihre zehn größten Mandanten mit Mitarbeitern vor. Ein Gespräch, eine Notiz, eine Option. Danach kennen Sie Ihren Handlungsbedarf.
Ab hier der fachliche Hintergrund.
5 Wege, 5 Vorschriften, 5 Wirkungen.
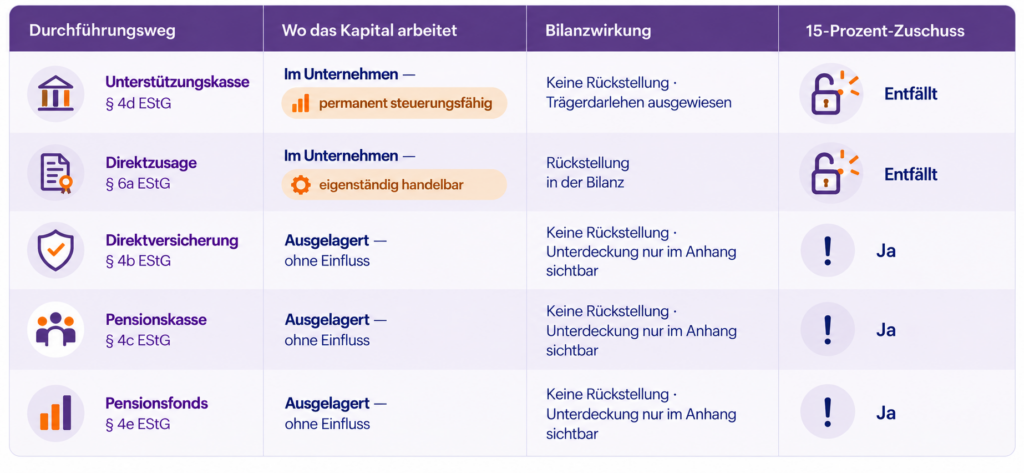
Die Einstandspflicht besteht in jedem Durchführungsweg — ausgenommen die reine Beitragszusage, die nur im tarifgebundenen Sozialpartnermodell möglich ist. Der Unterschied liegt darin, wer die Zusage steuert und wo die Mittel liegen.
Zur dritten Spalte: Ungebucht darf eine Unterdeckung bleiben. Im Anhang sollte sie stehen
— denn sie wirkt ohnehin, auf Bonität, auf Rating und in jeder Kreditverhandlung.
Der erste Hebel: die steuerliche Dotierung
Die Zuwendungen an das eigene Versorgungswerk sind Betriebsausgaben. Nach § 4d EStG sind 20 Prozent der Zusagesumme
über die ersten acht Jahre verteilt abziehbar – bei einer Zusage von 100.000 Euro also 20.000 Euro, verteilt über acht Jahre.
Über die weitere Laufzeit kommen die Auszahlungssumme beziehungsweise die Darlehenszinsen hinzu, sodass sich der abziehbare Anteil
bis nahe an die volle Zusagesumme aufbaut.
Daraus entstehen die Steuerersparnisse, die auch bei kleinen Unternehmen ins Gewicht fallen.
Im Rechner weiter oben sind das rund 14.300 Euro je Mitarbeiter in zehn Jahren.
Der zweite Hebel: das Kapital bleibt handelbar
Weil die Beiträge im Unternehmen bleiben, entscheidet Ihr Mandant selbst über Anlage und Verzinsung.
Bei einer Auslagerung entscheidet das der Versorgungsträger für ihn.
Die Steuerersparnis schafft zusätzliche Liquidität – und diese Liquidität arbeitet im Betrieb weiter.
Beides zusammen ist der Grund für die Größenordnungen im Rechner.
Ihr Mandant sieht seine Verpflichtung, er kennt ihre Höhe und er kann sie gestalten.
Aus einer Verpflichtung, die bislang außerhalb seines Blickfelds lag, wird eine Position, die er führt.
Und ein Nebeneffekt: die Lohnnebenkosten
Wandelt ein Arbeitnehmer Entgelt um, spart der Arbeitgeber auf diesen Betrag Sozialversicherungsbeiträge
– rund 23 Prozent innerhalb der Beitragsbemessungsgrenzen.
Bei Direktversicherung, Pensionskasse und Pensionsfonds muss er zusätzlich 15 Prozent des umgewandelten Entgelts
als Zuschuss zum Beitrag hinzugeben, § 1a Abs. 1a BetrAVG.
Beim betrieblichen Versorgungswerk nach § 4d EStG und bei der Direktzusage nach § 6a EStG greift diese Pflicht nicht.
Wer die gesetzliche Grundlage einmal kennt, wählt keine Lösung mehr, in der andere die Regeln bestimmen und er am Ende dafür einsteht.
All das müsste reichen, um ein Gespräch zu suchen.
Im Interesse Ihrer Kanzlei und Ihrer Mandanten.
Die RWB eG erbringt keine Rechtsberatung und keine Steuerberatung. Alle Inhalte dienen ausschließlich der strukturierten unternehmerischen Einordnung.