
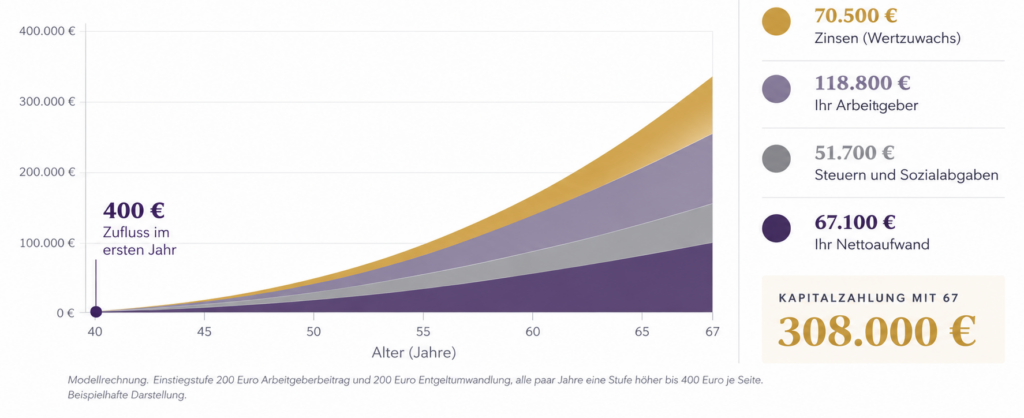
Sobald Ihr Arbeitgeber das eigene betriebliche Versorgungswerk einrichtet, entsteht für Sie eine Kapitalzahlung zum Rentenbeginn.
Für einen 40-Jährigen sind das rund 308.000 Euro — bei einem eigenen Aufwand von etwa 113 Euro im Monat zu Beginn.
Ab dem Tag der Zusage ist dieser Anspruch rechtlich verbindlich.
Rückschau: Wenige Tage vor Rentenbeginn …
Denken Sie an die Jahre in Ihrem Unternehmen zurück. Und daran, was daraus geworden ist: eine Kapitalzahlung zwischen 171.700 und 308.000 Euro.
Wie es dazu kam
Ihr Arbeitgeber hat vorgesorgt. Er hat Ihnen angeboten, Ihren Beitrag zu verdoppeln – wenn Sie dieselbe Summe aus Ihrem Bruttoentgelt umwandeln. Sie sind eingestiegen, weil Sie davon netto nur etwas mehr als die Hälfte tragen.
Und er hat es dabei nicht belassen. Alle paar Jahre hat er die Zusage aufgestockt, und Sie mit ihm. Aus gemeinsam 400 Euro im ersten Jahr – davon 113 Euro netto von Ihnen – wurden gemeinsam bis zu 800 Euro in den letzten Jahren.
Rückblickend war er ein Ausnahme-Arbeitgeber. Allein deshalb, weil er die Altersversorgung seiner Mitarbeiter über all die Jahre ernst genommen und wesentlich gefördert hat.
Was Sie selbst dafür aufgewendet haben
Über 27 Jahre rund 67.100 Euro netto. Herausgekommen ist mehr als das Viereinhalbfache.
Um mit diesem Einsatz privat auf 308.000 Euro zu kommen, hätten Sie rund 10 Prozent Rendite gebraucht. Jedes Jahr. Siebenundzwanzig Jahre lang.
Der Unterschied kam von Ihrem Arbeitgeber, der vom ersten Beitrag an verzinst hat – und vom Staat durch die Förderung.
Womit Sie den Standard Ihres Ruhestands anheben
Denn die gesetzliche Rente allein bleibt Grundabsicherung. Was davon nach 27 Jahren übrig ist, zeigt diese Rechnung für ein heutiges Nettoeinkommen von 2.000 Euro:
2000 €
Heutiges Nettoeinkommen
960 €
Rechnerischer Rentenanspruch bei 48 Prozent
548 €
Reale Kaufkraft nach 27 Jahren bei 2,1 % Inflation
Ihre Kapitalzahlung kommt zu dieser Rente hinzu.
Aus einer Grundabsicherung wird damit ein Ruhestand, den Sie überhaupt erst gestalten können. Ohne dieses Kapital bleibt er im engen Rahmen dessen, was die gesetzliche Rente hergibt.
Für einen so geförderten Kapitalaufbau gibt es keine gleichwertige Alternative.
Wer privat dieselbe Wirkung mit hoher Rendite erreichen will, muss hohe Risiken eingehen.
Sie haben das durch eine Zusage geschafft.
Modellrechnung: Eintritt mit 40 Jahren, Rentenbeginn mit 67. Verzinsung 2 Prozent. Einstiegsstufe 200 Euro Arbeitgeberbeitrag und 200 Euro Entgeltumwandlung, alle paar Jahre eine Stufe höher bis 400 Euro je Seite. Beispielhafte Darstellung. Chartwerte: Rentenversicherungsbericht der Bundesregierung.
400 Euro Ansparung plus Zinsen. Sie tragen nur 113 Euro.
Weg
Ihr Aufwand im Monat
Ihr Eigenkapital
Ergebnis mit 67
Privates Sparen
400 €
129.600 €
171.700€
Nur Entgeltumwandlung
113 €
36.600 €
85.800 €
Mit förderdem Arbeitgeber
113 €
36.600 €
171.700 €
Dieselben 113 Euro ergeben ohne den Arbeitgeber die Hälfte. Mit ihm dasselbe Ergebnis wie 400 Euro privates Sparen – Sie tragen rund ein Drittel davon.
Wie aus 171.700 Euro im Laufe der Jahre sogar 308.000 Euro werden können, zeigen wir weiter unten.
Alle Berechnungen: 2 Prozent Verzinsung, monatliche Zahlung, Laufzeit 27 Jahre bis zum Rentenbeginn mit 67. Modellrechnung, keine Zusage. Die individuelle Berechnung erfolgt im Beratungsgespräch.
Ihr Arbeitgeber kann Ihnen etwas geben, das kein Rentensystem schafft.
Arbeitgeber, die das eigene betriebliche Versorgungswerk einsetzen, überreichen ihren Mitarbeitern eine goldene Eintrittskarte in einen vermögenden Ruhestand – vertraglich zugesagt, klar berechnet, auf Ihr Alter abgestimmt.
Das Besondere daran: Ihr Arbeitgeber trägt die Hälfte des Zuflusses, und die steuerliche Förderung senkt Ihren eigenen Anteil noch einmal um fast die Hälfte.
Wie Ihr Vermögen aufgebaut wird — Schritt für Schritt.
Das System arbeitet auf zwei Ebenen, die Ihr Arbeitgeber für Sie aufbaut — und es bleibt nicht auf der ersten Stufe stehen.
Ebene 1 — Arbeitgeberzusage
200 € im Monat · Ihr Anteil: 0 €
Ihr Arbeitgeber finanziert diese Ebene vollständig aus eigenen Mitteln.
Ebene 2 — Entgeltumwandlung
200 € im Monat · rund 113 € Eigenaufwand
Sie wandeln einen Teil Ihres Bruttoentgelts um. Steuern und Sozialabgaben tragen fast die Hälfte davon.
Stufe 3 — Der Ausbau
Alle paar Jahre eine Stufe höher
Ein Versorgungswerk bleibt nicht stehen. Ihr Arbeitgeber stockt die Zusage über die Jahre auf — beide Seiten steigen gemeinsam um 100 €, bis 400 € je Seite erreicht sind. Jede Aufstockung wirkt vom Tag ihrer Zusage an mit demselben Hebel wie die erste.
Aus 400 € Zufluss im ersten Jahr werden so 800 € in den letzten. Für den 40-Jährigen ergibt das rund 308.000 € statt 171.700 €.
Der Einstieg lohnt sich in jedem Alter.
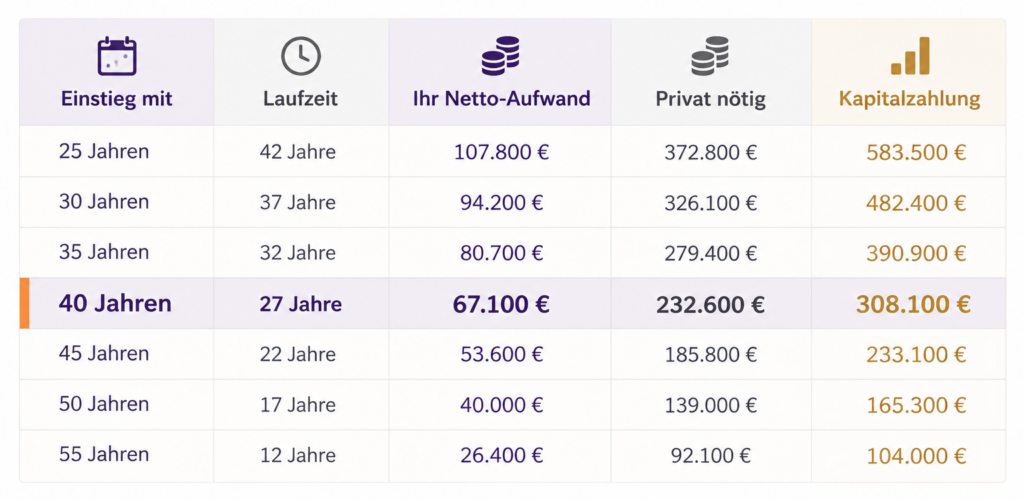
Wer mit 55 einsteigt, baut in zwölf Jahren rund 104.000 Euro auf und setzt dafür 26.400 Euro ein. Privat wären dafür 92.100 Euro nötig.
Einen Sparweg, der in derselben Zeit Arbeitgeberbeitrag und Steuerförderung so verbindet, gibt es nicht. Der Einstieg lohnt sich in jedem Alter — es unterscheidet sich die Größenordnung, nicht das Verhältnis.
Loyalität, die sich für Sie rechnet.
Das eigene betriebliche Versorgungswerk ist ein außergewöhnlicher Benefit — und einer, dessen Vorteil Sie selbst mitgestalten. Hoher Vermögensaufbau bei geringem persönlichem Einsatz, wachsend mit jedem Jahr, am Ende eine Kapitalzahlung, wie sie nur bei wenigen großzügigen und vorausschauenden Unternehmern zu finden ist.
Solche Vermögenslösungen mit echtem Finanzhebel werden individuell mit Ihrem Arbeitgeber entwickelt und genießen dabei die volle Sicherheit staatlicher Förderung und gesetzlicher Absicherung.
Was Sie bekommen — Kapital, das für Sie arbeitet
Eine vertraglich gesicherte Kapitalzahlung zum Rentenbeginn. Transparent berechnet. Unabhängig von externen Versicherern.
Was Sie dafür tun — dabei sein und mitwirken
Ihr Arbeitgeber trägt die Hälfte. Ihr eigener Anteil wird steuerlich gefördert. Das Kapital gehört Ihnen — als Einmalzahlung zum Rentenbeginn.
Was am Ende bei Ihnen ankommt
hre Kapitalzahlung wird zum Rentenbeginn versteuert — also dann, wenn Ihr Einkommen niedriger ist als im Berufsleben. Und sie wird günstiger versteuert als bei einer Versicherungslösung.
Der Grund liegt im Durchführungsweg. Eine Kapitalzahlung aus dem betrieblichen Versorgungswerk gilt steuerlich als Versorgungsbezug aus Ihrem früheren Arbeitsverhältnis. Daraus folgt die Fünftelregelung, die den Steuersprung im Auszahlungsjahr abfedert. Die Fünftelregelung lässt sich bei Direktversicherung und Pensionskasse nicht nutzen.
Bei 100.000 Euro Kapitalzahlung fallen dadurch rund 6.600 Euro weniger Steuern an.
Beiträge zur Kranken- und Pflegeversicherung fallen bei beiden Wegen gleichermaßen an und verändern diesen Unterschied nicht.
Ihre Zusage ist insolvenzgesichert.
Die betrieblichen Versorgungswerke, die wir für Arbeitgeber als ihr Garant aufbauen, werden mit der Zusage über den Pensions-Sicherungs-Verein (PSVaG) insolvenzgesichert.
Damit ist Ihre Zusage rechtlich verbindlich — unabhängig von externen Versicherungsrisiken und Pensionskassen.
Unsere Haltung. Unsere Handlung. Sichten. Sichern. Steigern.
Bietet Ihr Arbeitgeber das noch nicht an?
Dann geben Sie ihm den Hinweis.
Wir haben eine Seite für Unternehmer geschrieben. Dort steht, was ein eigenes Versorgungswerk für sein Unternehmen bedeutet – mit Zahlen, mit Rechtsgrundlagen und mit einem Rechner, in dem er seine eigene Größenordnung sieht.
In dreißig Minuten kann er klären, ob es für sein Unternehmen passt. Und Sie haben ihm etwas gezeigt, das seinem Betrieb ebenso nützt wie seiner Mannschaft.
Das Wichtigste haben wir auf einer Seite zusammengefasst — zum Ausdrucken und Weitergeben.
Und wenn Sie selbst eine Frage haben: schreiben Sie uns.